

微软qlib是什么
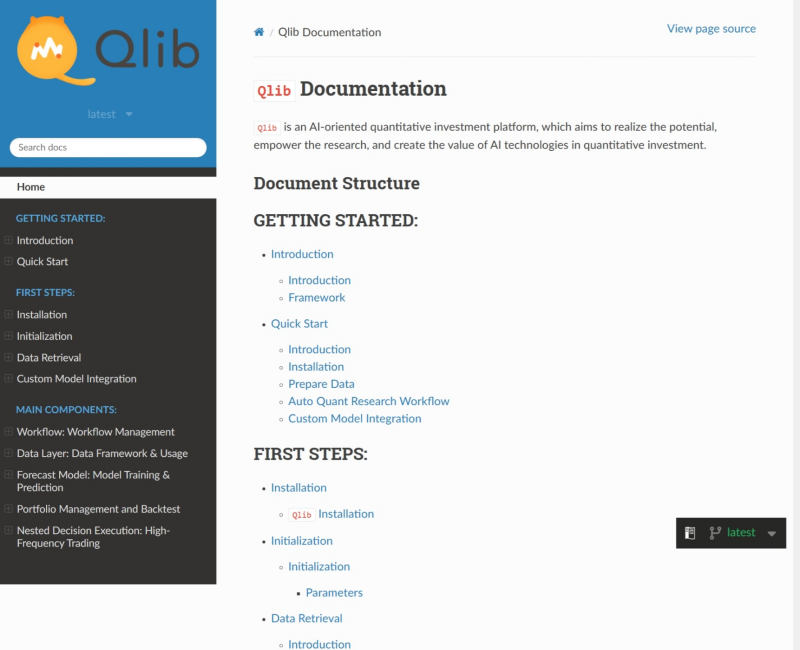
微软Qlib是微软亚洲研究院开源的AI导向量化投资平台。覆盖了从数据处理、模型训练、策略回测到组合优化的完整投资链条,支持股票、期货等多种金融产品。其核心优势在于高性能的数据引擎和模块化的架构设计,能够秒级处理海量高频数据,并集成了LightGBM、Transformer、强化学习等30多种前沿AI模型。对于想要探索“AI+金融”的研究者和开发者来说,Qlib是一个功能全面、性能强悍且完全免费的练手与实战平台。
微软qlib用户福利
- 完全开源免费:采用 MIT 开源协议,个人与商业场景均可免费使用,无授权费用。
- 全流程工具链:一站式覆盖数据、特征、模型、回测、组合、部署,无需拼接多工具。
- 内置标准数据集:提供 Alpha158、Alpha360 等常用量化数据集,开箱即用。
- 多模型开箱即用:内置 LightGBM、XGBoost、Transformer、LSTM 等 20 + 模型,快速验证策略。
微软qlib主要功能
- 全流程量化工作流:覆盖数据准备、特征工程、模型训练、回测、组合管理、在线服务全链路。
- 多范式 AI 支持:支持监督学习、强化学习、元学习、市场动态建模,适配多样量化场景。
- 高性能数据层:统一数据接口,支持 Qlib 格式数据、自动日频更新、多格式转换与健康检查。
- 专业回测引擎:支持多策略、多资产回测,内置佣金、滑点、涨跌停、T+1 等真实交易规则。
- 实验管理能力:Qlib Recorder 统一管理实验、记录、配置,保障研究可复现、可追溯。
- 强化学习框架:提供 Env、Policy、Trainer 等组件,支持订单执行、高频交易等策略研发。
- 在线服务模块:OnlineManager、OnlineStrategy、RecordUpdater 支撑策略上线与实时更新。
- 表达式因子引擎:用简洁公式快速构建因子,毫秒级计算,高效验证因子有效性。
微软qlib官网地址:
官网:qlib.readthedocs.io
微软qlib应用场景
- 公式化因子研究(Formulaic Alphas)是Qlib最基础的使用场景,研究者可以用类似
Ref($close, 60) / $close的表达式语言快速构建和验证因子,表达式引擎支持均值、标准差、排名、EMA、相关系数等几十种滚动算子,适合量化因子挖掘工作。 - 日频量化策略研究是平台的核心定位,用户可以基于Alpha158或Alpha360数据集,训练机器学习预测模型,通过回测验证策略表现,整个流程可以用
qrun一条命令自动完成。 - 高频交易与订单执行方面,Qlib的嵌套决策执行框架支持日内订单拆分执行,内置TWAP策略等,适合需要精细化订单管理的机构用户。
- 元学习与模型自适应方面,Qlib提供Meta Controller模块,支持MetaTask、MetaDataset、MetaModel等元学习组件,适合研究市场分布变化下的模型自适应问题。
- 强化学习在量化中的应用是Qlib较新的能力方向,官网明确列出了订单执行(Order Execution)和投资组合构建(Portfolio Construction)两类具体的RL应用场景,并提供了完整的框架和示例。
- 实盘在线服务方面,Qlib的Online Serving模块支持将策略模型部署到线上,并通过数据自动更新机制(支持通过crontab定时更新Yahoo Finance数据)保持模型的持续运行。
微软qlib常见问题有哪些
- Qlib是实盘交易系统吗?
不完全是。Qlib主要是一个研究和回测平台。虽然它包含订单执行模块和模拟交易环境,更适合研究和教学,不是直接拿来就能赚钱的“实盘神器”。 - 我的电脑配置要求高吗?
内存建议8GB以上,如果要训练深度学习模型(如Transformer)或处理高频数据,拥有一块支持CUDA的GPU会大大加速训练过程。 - 安装复杂吗?小白能搞定吗?
相对简单。官方提供了pip install pyqlib的一键安装方式。对于新手,官方还准备了Jupyter Notebook教程和qrun自动化工具,跟着文档敲几行代码就能跑通第一个LightGBM策略。 - 数据从哪里来?需要自己爬吗?
不需要自己爬。Qlib提供了脚本(get_data.py),可以一键下载社区维护的A股日频数据(基于iTick等开源数据源)。如果是美股或其他市场,用户需要自己准备数据并转换成Qlib的格式,或者对接第三方的数据接口。 - 它和聚宽、优矿这些在线平台有什么区别?
Qlib是本地化的开源库,数据存在你自己电脑上,隐私性更好,且没有算力限制(取决于你本地配置)。而聚宽、优矿是在线SaaS平台,依赖网页操作,免费账户通常有算力和数据量的限制。 - 真的比传统数据库快吗?
真的快。这是Qlib最大的卖点之一。它不使用SQL数据库,而是用二进制文件存储,配合内存缓存,查询速度是毫秒级的。在处理千只股票、十几年分钟线数据这种大规模任务时,优势极其明显。 - RD-Agent是什么?怎么使用?
这是Qlib近期推出的基于大语言模型(LLM)的自动化研发代理。目前主要集成在Qlib的高级工作流中,需要配置LLM的API Key(如GPT-4)才能使用。
相关导航
暂无评论...
即万AI是专业的AI工具导航网站,收录了国内外1000+优质AI工具,涵盖AI写作、AI视频生成、AI绘画、AI设计、AIPPT等多个领域。无论您需要提升工作效率还是进行AI创作,都能在这里找到合适的免费AI工具。